Especialistas de la UNAM advierten que los cambios fiscales propuestos para 2027 podrían afectar a pequeñas y medianas empresas y estaciones de servicio. Analizan deducciones, IEPS, amparos y el aumento de la recaudación tributaria.
Por Gabriela Díaz | Reportera
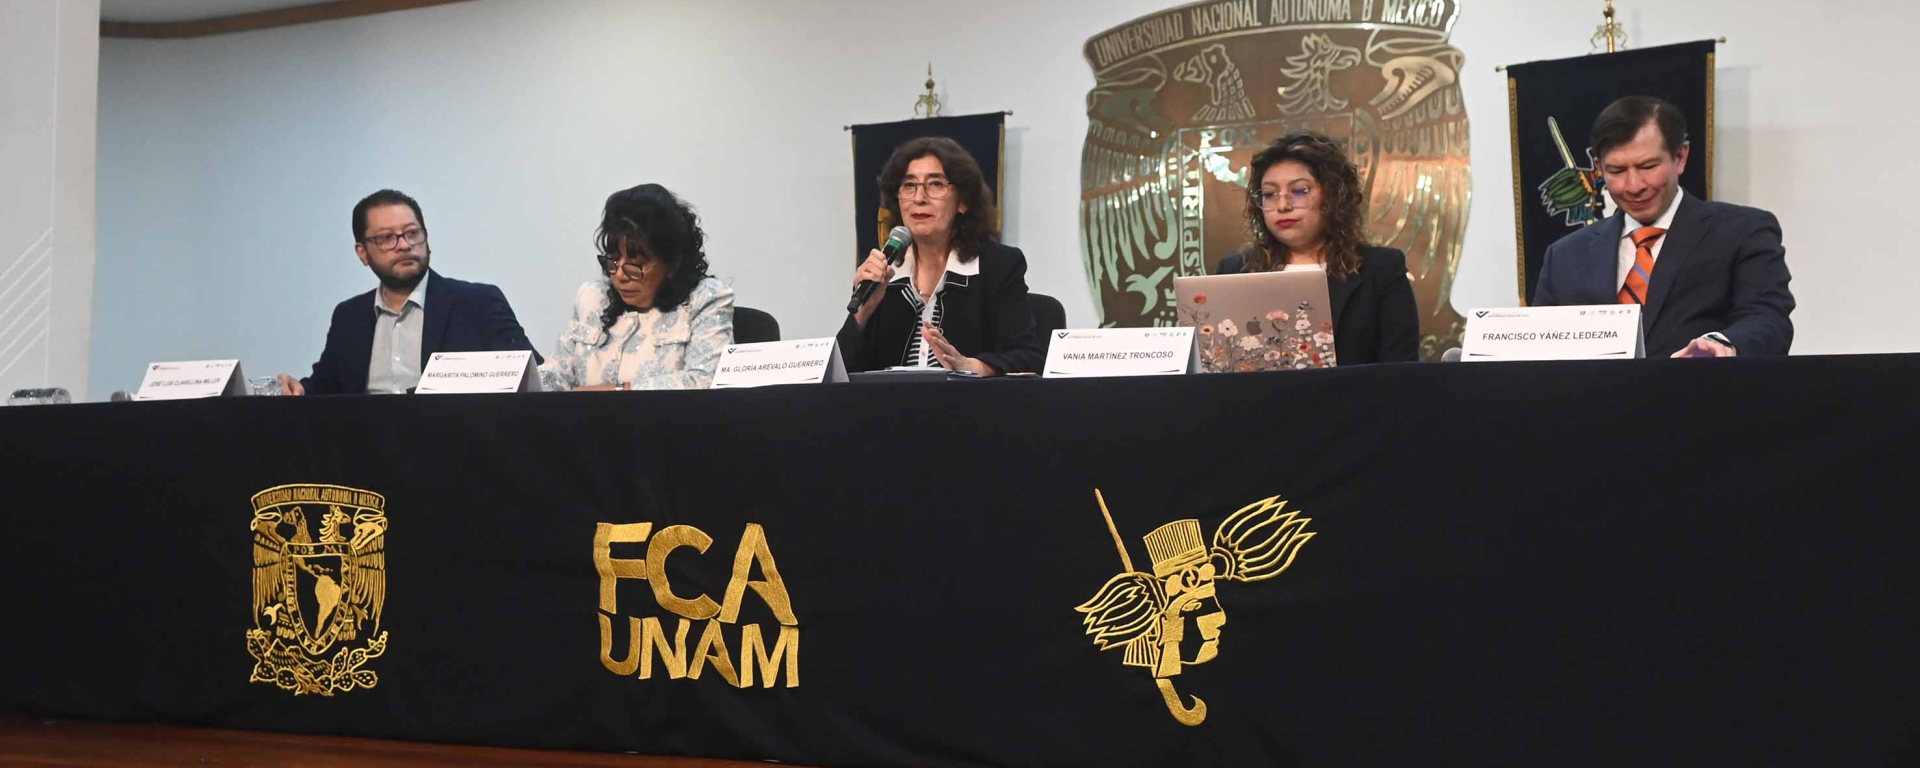
Las reformas fiscales propuestas para 2027 podrían poner en riesgo la estabilidad de pequeñas y medianas empresas (pymes) si se aplican sin considerar su capacidad financiera y los tiempos necesarios para adaptarse, advirtió Margarita Palomino Guerrero, profesora de la Facultad de Derecho de la Universidad Nacional Autónoma de México (UNAM).
Durante un análisis del paquete económico federal, la especialista señaló que las modificaciones a las deducciones fiscales y las nuevas disposiciones para las estaciones de servicio requieren una revisión cuidadosa, pues sus efectos podrían alcanzar la generación de empleo y la continuidad de negocios que todavía se encuentran en proceso de consolidación.
Palomino Guerrero explicó que, de acuerdo con su exposición, las pequeñas y medianas empresas generan 90 por ciento del empleo y tardan alrededor de cinco años en consolidarse. Por ello, advirtió que una medida fiscal inadecuada podría llevar a algunas a la quiebra, con consecuencias para los puestos de trabajo.
Cambios fiscales y posibles amparos
La académica señaló que algunas de las modificaciones planteadas afectan los criterios de deducibilidad vigentes. Aunque consideró necesarias las reformas, sostuvo que su implementación debe contemplar periodos de adaptación para evitar impactos abruptos en las empresas.
Ante ese escenario, indicó que despachos de abogados analizan las disposiciones frente a las cuales podrían promover amparos. La procedencia de estos recursos dependerá de las medidas específicas y de los argumentos jurídicos de cada caso.
La especialista también mencionó que el paquete contempla medidas relacionadas con las empresas estatales, entre ellas Petróleos Mexicanos (Pemex) y la Comisión Federal de Electricidad (CFE).
IEPS para estaciones de servicio: qué cambiaría en 2027
Por su parte, Francisco Yáñez Ledesma, profesor de la Facultad de Contaduría y Administración (FCA) de la UNAM, explicó que uno de los ajustes relevantes se relaciona con el Impuesto Especial sobre Producción y Servicios (IEPS) aplicable a las actividades de fabricación, producción, importación, almacenamiento, distribución, transporte y enajenación de combustibles.
De acuerdo con lo expuesto durante el encuentro, la propuesta contempla calcular una cuota a partir de la diferencia positiva entre los litros de combustible enajenados durante el mes y los adquiridos sin acreditamiento del impuesto, conforme a las condiciones previstas en la disposición.
La medida tiene como fecha de entrada en vigor propuesta el 1 de julio de 2027. Su alcance definitivo dependerá de la aprobación legislativa y de los términos que queden establecidos en las disposiciones correspondientes.
Yáñez Ledesma también mencionó ajustes a cuotas por el uso y aprovechamiento de bienes y servicios públicos. Entre los ejemplos expuestos figuran la expedición de pasaportes, los permisos de construcción y las comisiones relacionadas con la fiscalización de las administradoras de fondos para el retiro (Afores).
El académico consideró necesario actualizar las cuotas correspondientes, en el contexto de las modificaciones fiscales planteadas para el siguiente ejercicio. –sn–

¡Conéctate con Sociedad Noticias! Suscríbete a nuestro canal de YouTube y activa las notificaciones, o bien, síguenos en las redes sociales: Facebook, Twitter e Instagram.
También, te invitamos a que te sumes a nuestro canal de información en tiempo real a través de Telegram.