Las aseguradoras atendieron 7.275 millones de siniestros en México durante 2025, un aumento de 38% frente a 2020. Los datos de la AMIS y los riesgos identificados por el Foro Económico Mundial reabren el debate sobre prevención y recuperación financiera.
Por Deyanira Vázquez | Reportera
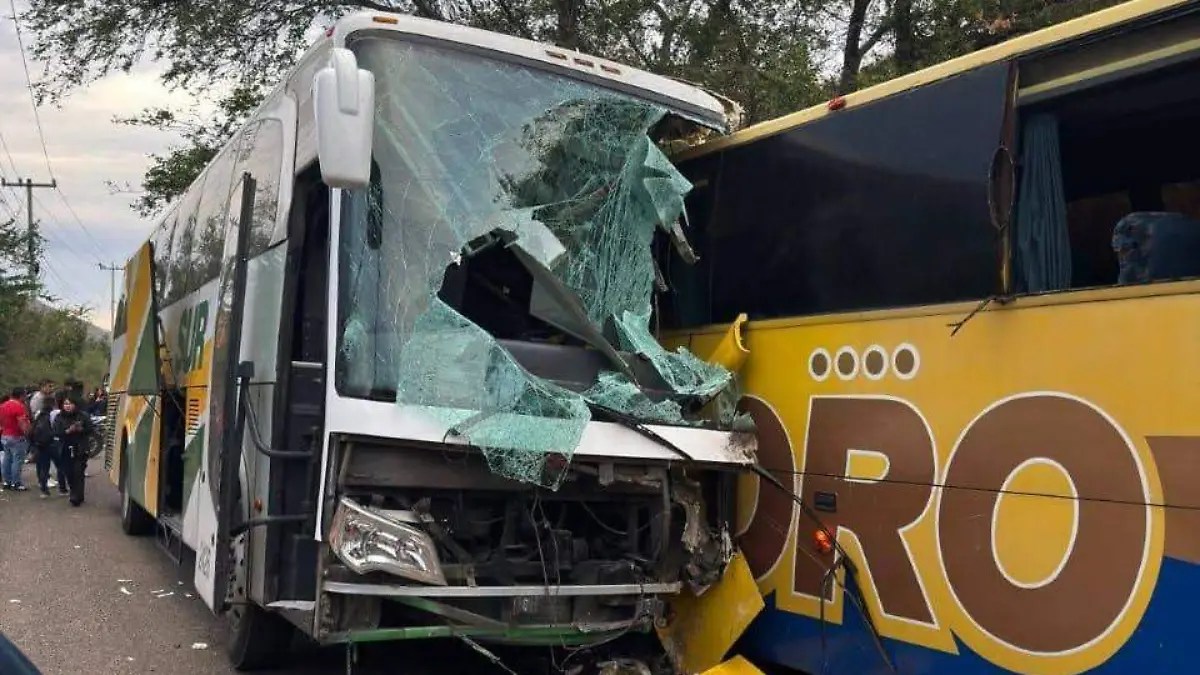
La industria aseguradora atendió 7 millones 275 mil siniestros en México durante 2025, un incremento de 38% respecto de 2020, de acuerdo con la Asociación Mexicana de Instituciones de Seguros (AMIS). Los accidentes automovilísticos, las enfermedades y otros problemas de salud concentraron la mayor parte de los casos.
De ese total, 3 millones 285 mil siniestros correspondieron a automóviles y 3 millones 99 mil a accidentes y enfermedades. Ambas categorías sumaron cerca de 88% de los incidentes gestionados, una proporción que muestra la relevancia de la protección patrimonial y financiera ante imprevistos cotidianos.
Las consecuencias de un siniestro pueden ir más allá del daño inicial. Un accidente, una enfermedad o una interrupción inesperada puede comprometer ingresos, alterar actividades familiares y generar gastos adicionales, por lo que la capacidad de recuperación se convierte en un componente de la estabilidad económica.
Los riesgos y su impacto
El Informe de Riesgos Globales 2026 del Foro Económico Mundial identifica amenazas que pueden afectar la continuidad de las actividades económicas y sociales. Entre los riesgos globales de largo plazo figuran los fenómenos meteorológicos extremos y las amenazas cibernéticas, mientras que en México preocupan especialmente el crimen, la actividad económica ilícita y la insuficiencia de servicios públicos y protecciones sociales.
La diferencia entre las amenazas globales y las preocupaciones nacionales muestra que la preparación debe considerar tanto los acontecimientos de gran escala como los problemas que afectan directamente a las familias y sus recursos. Una interrupción puede repercutir en distintos ámbitos, incluso cuando su origen parece limitado.
Por ello, evaluar los riesgos requiere considerar no solo la probabilidad de que ocurra un incidente, sino también sus posibles consecuencias. La disponibilidad de ahorros, la continuidad de los ingresos y el acceso a mecanismos de protección pueden influir en la capacidad de afrontar una pérdida sin comprometer otros gastos esenciales. –sn–


¡Conéctate con Sociedad Noticias! Suscríbete a nuestro canal de YouTube y activa las notificaciones, o bien, síguenos en las redes sociales: Facebook, Twitter e Instagram.
También, te invitamos a que te sumes a nuestro canal de información en tiempo real a través de Telegram.